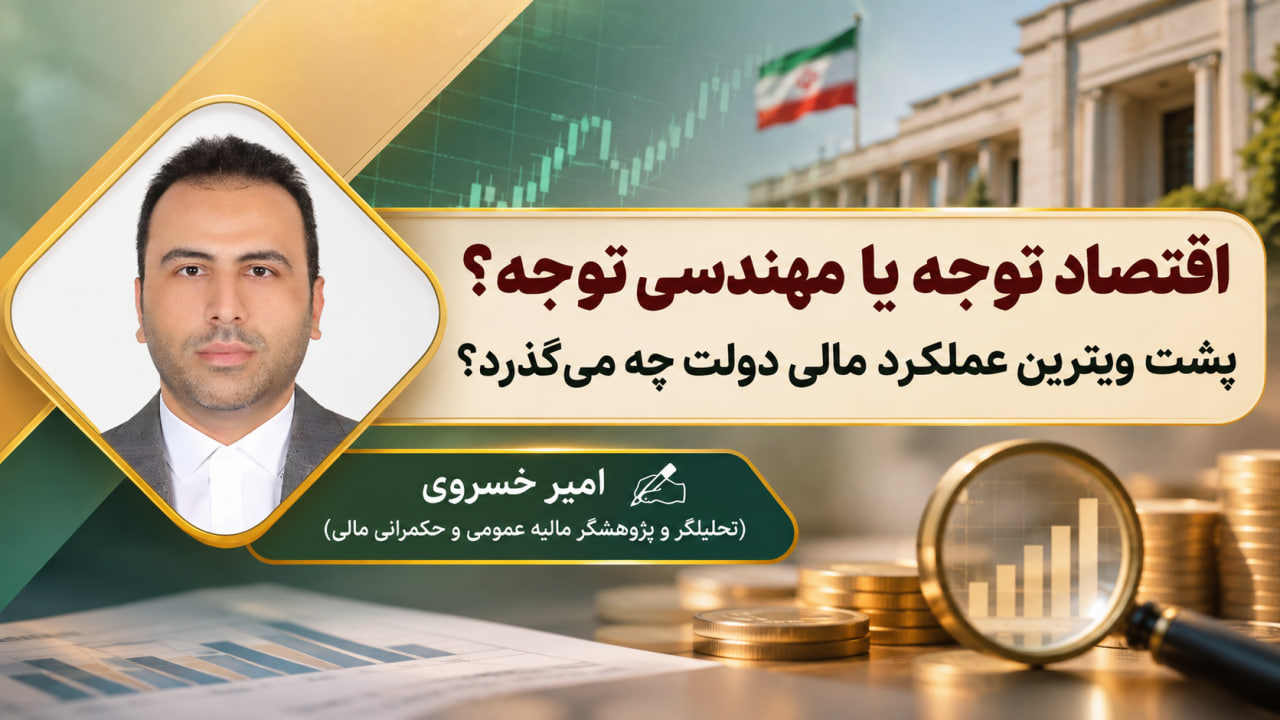
🔎 مهندسی توجه چگونه بر قضاوت عمومی درباره عملکرد دستگاههای اجرایی اثر میگذارد؟
انتشار آمار و گزارشهای مثبت، بهتنهایی برای ارزیابی عملکرد دستگاههای اجرایی کافی نیست. برای شناخت واقعیت باید هزینهها، کیفیت خدمات، میزان تحقق اهداف و پیامدهای واقعی برنامهها را نیز بررسی کرد.
در این میان، روابط عمومی حرفهای، حسابرسی مستقل و نظارت مؤثر نقش مهمی در جلوگیری از گزارشگری گزینشی و تقویت شفافیت مالی دارند.
📌 مهمترین پرسشهای مقاله:
- مهندسی توجه چیست و چه تفاوتی با اقتصاد توجه دارد؟
- چرا مصرف اعتبار یا افتتاح پروژه الزاماً به معنای موفقیت نیست؟
- روابط عمومیها چگونه میتوانند از روایتگری گمراهکننده جلوگیری کنند؟
- حسابرسی و دیوان محاسبات چه نقشی در روشن شدن واقعیت عملکرد دارند؟
- شفافیت مالی چگونه به افزایش اعتماد عمومی کمک میکند؟
💡 نتیجه اصلی: حکمرانی مالی مطلوب به انتشار صرف آمار و دستاوردها محدود نمیشود؛ اطلاعات باید کامل، قابل راستیآزمایی و برای ارزیابی مستقل عملکرد مناسب باشد.
- از نمایش دستاوردها تا کشف واقعیت
وقتی یک دستگاه اجرایی از افزایش درآمد، اجرای پروژه ها یا تحقق اهداف خود خبر می دهد، آیا همین اطلاعات برای قضاوت درباره عملکرد آن کافی است؟ پاسخ منفی است. مسئله فقط این نیست که عدد اعلام شده درست باشد یا نادرست؛ پرسش مهم تر آن است که آیا اطلاعات ارائه شده، تصویری کامل و قابل اتکا از عملکرد به دست می دهد؟
در اینجا باید میان دو مفهوم تمایز گذاشت: «مهندسی توجه» و «اقتصاد توجه». مهندسی توجه زمانی شکل می گیرد که انتخاب و برجسته سازی اطلاعات، به جای روشن کردن واقعیت، به ابزاری برای مطلوب جلوه دادن عملکرد یا توجیه اقدامات نمایشی و فرمایشی تبدیل شود. در مقابل، اقتصاد توجه در این بحث به معنای هدایت آگاهانه توجه به اطلاعاتی است که برای فهم واقعیت های مالی، ارزیابی نتایج و شناخت پیامدهای آینده اهمیت دارند.
برای مثال، افزایش فروش یک شرکت دولتی ممکن است در نگاه نخست نشانه موفقیت باشد؛ اما اگر هزینه های آن سریع تر افزایش یافته، بدهی هایش انباشته شده یا کیفیت خدماتش افت کرده باشد، تمرکز صرف بر رشد فروش، تصویری ناقص از عملکرد ارائه می کند. عدد اعلام شده شاید درست باشد، اما نتیجه ای که مخاطب از آن می گیرد، الزاماً درست نیست.
بنابراین، مسئله اصلی در حکمرانی مالی صرفاً صحت تک تک اعداد نیست؛ کامل بودن اطلاعات، تناسب شاخص ها با هدف و امکان ارزیابی نتیجه نیز اهمیت دارد.
- چرا ویترین عملکرد شکل می گیرد؟
مهندسی توجه همیشه محصول تصمیم آگاهانه برای فریب نیست. گاهی ریشه آن در نظام ارزیابی و پاداش دهی دستگاه هاست؛ جایی که با نگرش کمی به تعداد پروژه های افتتاح شده، میزان اعتبار مصرف شده یا حجم فعالیت ها بیش از کیفیت خدمات و نتایج واقعی مورد توجه قرار می گیرد.
در چنین شرایطی، مدیر برای اثبات موفقیت خود انگیزه بیشتری دارد که از اقدامات قابل نمایش سخن بگوید تا از هزینه های پنهان، تأخیرها، انحراف ها و نتایج نامطلوب. اگر نظام ارزیابی، «فعالیت انجام شده» را به جای «اثر ایجاد شده» بنشاند، حتی بدون دستور مستقیم برای پنهان کاری، بستر گزارشگری گزینشی فراهم می شود.
فرض کنیم دستگاهی اعلام کند ۹۰ درصد اعتبارات یک برنامه را مصرف کرده است. این عدد به تنهایی نشان می دهد چه میزان از اعتبار تخصیص یافته مصرف شده، اما اثبات نمی کند که برنامه باکیفیت اجرا شده یا مسئله مردم را حل کرده است. برای قضاوت صحیح باید پرسید: چه میزان از اهداف تحقق یافته؟ هزینه تمام شده چقدر بوده؟ خدمت به چه کسانی رسیده؟ کیفیت آن چه تغییری کرده و چه تعهداتی به سال بعد منتقل شده است؟
پس مصرف اعتبار، تعداد فعالیت ها و حتی تکمیل پروژه، هرکدام بخشی از تصویرند؛ نه لزوماً معیار نهایی موفقیت. اصلاح حکمرانی مالی مستلزم آن است که نظام ارزیابی، میان منابع مصرف شده، خدمات ارائه شده و پیامدهای حاصل از آن ها تمایز بگذارد.
- روایتگری رسانه ای؛ حلقه اتصال عملکرد و قضاوت عمومی
مهندسی توجه ممکن است در مرحله خبررسانی و اطلاع رسانی نیز شکل بگیرد؛ آنجا که روایتگری گزینشی، با برجسته کردن دستاوردها و کم رنگ کردن هزینه ها، انحراف ها یا نتایج نامطلوب، به ابزاری برای جهت دهی به قضاوت عمومی تبدیل می شود. در این وضعیت، ممکن است خبر منتشرشده از نظر عددی درست باشد، اما مجموع روایت، تصویری کامل و متوازن از عملکرد ارائه نکند.
برای نمونه، اعلام افتتاح چندین پروژه بدون اشاره به هزینه نهایی، میزان بهره برداری واقعی، هزینه نگهداری یا تأخیر در تکمیل سایر پروژه ها می تواند توجه مخاطب را به بخش مطلوبی از واقعیت محدود کند. مسئله، اصل اطلاع رسانی درباره دستاوردها نیست؛ مسئله زمانی آغاز می شود که نوع انتخاب خبر و شاخص، امکان ارزیابی منصفانه عملکرد توسط مخاطب را کاهش دهد.
در این میان، روابط عمومی ها می توانند به جای ایفای نقش صرفاً تبلیغاتی، به حلقه اتصال اطلاعات تخصصی دستگاه و فهم عمومی تبدیل شوند. بلوغ حرفه ای روابط عمومی یعنی توانایی توضیح عملکرد با داده های قابل راستی آزمایی، پاسخ گویی به پرسش های انتقادی و پرهیز از انتخاب اطلاعاتی که با حذف زمینه و پس زمینه، برداشتی گمراه کننده ایجاد می کند. مدیران نیز باید در برابر تصویری که از عملکرد دستگاهشان ارائه می شود، مسئولیت پذیر باشند و صرفاً به انتشار خبرهای مثبت اکتفا نکنند. چرا که در آن صورت میان دنیای آکنده از واقعیت های ملموس توسط جامعه با دنیای روایت های رسانه ای و سازمانی فاصله معناداری پیدا می شود.
از سوی دیگر، ارتقای سواد مالی و رسانه ای مخاطبان کمک می کند میان اعلام یک دستاورد و اثبات اثربخشی آن تفاوت بگذارند. مخاطب آگاه درباره هر ادعا، پرسش های مکملی مطرح می کند: هزینه چقدر بوده؟ نتیجه چه بوده؟ چه کسانی منتفع شده اند؟ چه چیزی محقق نشده و پیامدهای ادامه این روند چیست؟
بنابراین، مقابله با مهندسی توجه تنها وظیفه حسابرس، بازرس یا نهاد ناظر نیست؛ به کیفیت ارتباط میان دولت و جامعه نیز وابسته است. این مسئولیت مشترک، البته به معنای یکسان بودن نقش ها نیست: مدیر مسئول عملکرد و اطلاعات دستگاه، روابط عمومی مسئول روایت حرفه ای و غیرگمراه کننده، نهاد ناظر مسئول بررسی مستقل و مخاطب مسئول ارزیابی انتقادی ادعاهاست.
- حسابرسی؛ آزمون واقعیت پشت ویترین
حسابرسی می تواند فاصله میان آنچه گزارش می شود و آنچه شواهد پشتیبانی می کنند را آشکار سازد. صورت های مالی و گزارش های عملکرد، نقطه شروع بررسی اند؛ اما حسابرس نباید بدون ارزیابی کفایت و قابلیت اتکای شواهد، روایت مدیریت را معادل واقعیت تلقی کند. بررسی اسناد پشتیبان، تطبیق اطلاعات با منابع مستقل در دسترس و ارزیابی نتایج، می تواند به شناخت دقیق تر وضعیت کمک کند.
البته هر اختلافی میان گزارش مدیریت و یافته حسابرسی، به معنای فریب یا تخلف عمدی نیست. تفاوت در روش محاسبه، محدودیت دسترسی به اطلاعات، ضعف کنترل های داخلی یا خطای ثبت نیز می تواند منشأ اختلاف باشد. افزون بر این، حسابرسی با محدودیت های ذاتی همراه است و نمی توان انتظار داشت هر نوع تقلب، ناکارآمدی یا پیامد نامطلوبی الزاماً کشف شود.
از این رو، کیفیت حسابرسی فقط به تعداد اسناد بررسی شده یا موارد انحراف اعلام شده وابسته نیست؛ توانایی تشخیص شواهد ناکافی، اطلاعات ناقص و نتیجه گیری های فراتر از شواهد نیز اهمیت دارد. گزارش خوب باید روشن کند چه چیزی احراز شده، چه چیزی احراز نشده و برای کدام نتیجه هنوز اطلاعات کافی وجود ندارد.
در این ارتباط قوانین و مقررات مرتبط از جمله قانون شفافیت قوای سه گانه و آئین نامه انتظام بخشی درآمدها و هزینه های شرکت های دولتی، می توانند پشتوانه ای برای دسترسی و پاسخ گویی بهتر باشند. با این حال، انتشار اطلاعات به تنهایی تضمین کننده شفافیت مؤثر نیست. اطلاعات باید کامل، قابل مقایسه، قابل راستی آزمایی و برای قضاوت درباره عملکرد مناسب باشد.
- نقش دیوان محاسبات؛ فراتر از اعلام انحراف
گزارش های تفریغ بودجه می توانند از صرف اعلام تحقق یا عدم تحقق احکام فراتر بروند و به ابزار یادگیری نظام مالی کشور تبدیل شوند. پیشنهاد می شود دیوان محاسبات، در چارچوب صلاحیت های قانونی خود و در گزارش ها و اظهارنظرهای مرتبط، تا حد امکان الگویی روشن را برای تفکیک اجزای اصلی نتیجه گیری، بدین شرح به کار بگیرد: “پرسش نظارتی، معیار ارزیابی، شواهد، یافته، محدودیت های بررسی و نتیجه قابل استنباط”.
چنین الگویی به خواننده کمک می کند میان یک تخلف احراز شده، ضعف در عملکرد، کمبود شواهد و موضوعی که نیازمند بررسی بیشتر است، تفاوت بگذارد. همچنین می تواند مانع از آن شود که یک عدد یا یافته محدود، به نتیجه ای گسترده تر از آنچه شواهد اجازه می دهند، تبدیل شود.
گام تکمیلی، پیوند دادن نتایج نظارت گذشته با تصمیم های آینده است. اگر یک برنامه در چند دوره با تأخیر، هزینه اضافی یا تحقق ناقص اهداف مواجه شده، این یافته ها باید در اصلاح طراحی برنامه، تخصیص اعتبار و ارزیابی مدیران دوره بعد اثر بگذارد. در غیر این صورت، گزارش نظارتی تولید می شود، اما ظرفیت آن برای اصلاح تصمیم ها به درستی به کار گرفته نمی شود.
- اعتماد عمومی؛ حاصل دیدن واقعیت
روایت یک سویه از عملکرد ممکن است در کوتاه مدت تصویری مطلوب بسازد، اما اگر مردم در زندگی روزمره خود نتایجی متفاوت ببینند، فاصله میان روایت رسمی و تجربه واقعی می تواند اعتماد و مشارکت عمومی را تضعیف کند. پیامدهای احتمالی آن نیز محدود به اعتبار رسانه ای یک دستگاه نیست؛ تصمیم گیری نادرست، تداوم برنامه های کم اثر، اتلاف منابع عمومی و کاهش پاسخ گویی از جمله خطرهایی است که باید جدی گرفته شوند.
در مقابل، شفافیت مؤثر به معنای انتشار بی هدف انبوهی از اعداد نیست. حکمرانی مالی داده مبنا (موضوع بند پ ماده 107 قانون برنامه هفتم پیشرفت) زمانی شکل می گیرد که اطلاعات معتبر تولید شود، روایت آن گمراه کننده نباشد، شواهد امکان ارزیابی مستقل را فراهم کنند و یافته های نظارتی در تصمیم های بعدی به کار گرفته شوند.
اقتصاد توجه در این معنا، دعوت به تمرکز بر پرسش هایی است که کیفیت تصمیم عمومی را بهبود می بخشند؛ نه صرفاً اطلاعاتی که سریع تر دیده می شوند یا تصویر مطلوب تری می سازند. در این مسیر، روابطعمومی حرفه ای، مدیر پاسخگو، حسابرس مستقل و مخاطب برخوردار از سواد مالی و رسانه ای، اجزای مکمل یک نظام پاسخ گویی اند.
پرسش نهایی این نیست که چه تعداد خبر مثبت، منتشر شده یا چند شاخص ظاهراً مطلوب به دست آمده است؛ پرسش این است که آیا اطلاعات ارائه شده به ما کمک می کند بفهمیم چه اتفاقی افتاده، چه هزینه ای پرداخت شده، چه نتیجه ای حاصل شده و در آینده چه تصمیمی باید تغییر کند؟
حکمرانی مالی مطلوب، به جای زیباتر کردن ویترین، واقعیت پشت آن را روشن و شفاف می کند؛ حتی زمانی که این واقعیت با روایت مطلوب مدیران سازگار نباشد.