🎓 موضوع: هزینه تحصیلات دانشگاهی و ارزش اقتصادی مدرک روابط عمومی و تبلیغات
💷 مسئله اصلی: آیا هزینه و بدهی ناشی از تحصیل دانشگاهی با فرصتهای شغلی و درآمد آینده فارغالتحصیلان تناسب دارد؟
📌 نمونه موردی: لوئیس روچستر، فارغالتحصیل دانشگاه وستمینستر، در سال ۲۰۱۶ با دریافت ۴۳ هزار و ۴۳۹ پوند وام دانشجویی تحصیل کرد. بدهی او به دلیل انباشت بهره به بیش از ۷۰ هزار پوند رسیده است.
🔍 پرسش راهبردی برای آموزش روابطعمومی: آیا دانشگاهها باید بهجای تمرکز صرف بر آموزش نظری، تجربه عملی، مهارتهای حرفهای و ارتباط مستقیم با صنعت را در برنامههای آموزشی خود تقویت کنند؟
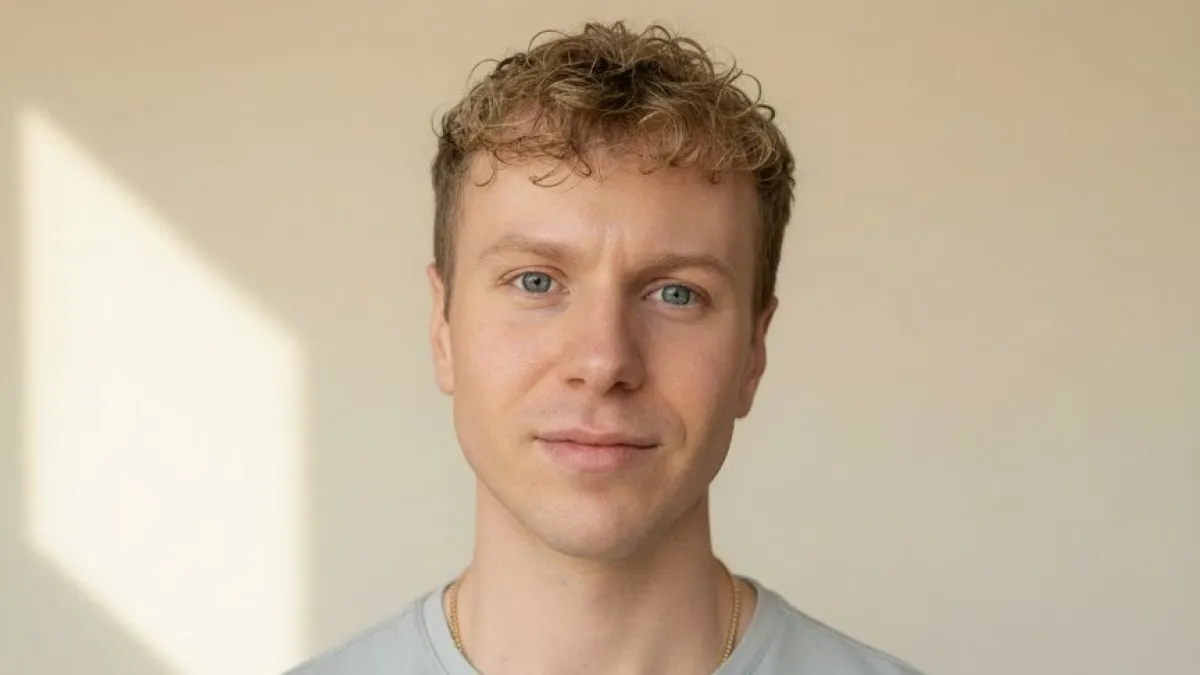
شبکه اطلاعرسانی روابطعمومی ایران (شارا) – لوئیس، ۳۱ ساله و ساکن آلمان، میگوید اگر به گذشته بازگردد، دوباره به دانشگاه نمیرود و معتقد است تحصیلات دانشگاهی باید برای همه رایگان باشد.
لوئیس اعتراف میکند که هزینه اضافی ناشی از وام دانشجویی، در کنار افزایش هزینههای زندگی، بر سلامت روان او تأثیر گذاشته است.
لوئیس روچستر در سال ۲۰۱۶ با مدرک روابطعمومی و تبلیغات از دانشگاه وستمینستر فارغالتحصیل شد.
این فرد ۳۱ ساله در مجموع ۴۳ هزار و ۴۳۹ پوند برای پرداخت شهریه و هزینههای زندگی وام گرفت؛ اما اکنون به دلیل انباشتهشدن بهره، بیش از ۷۰ هزار پوند بدهکار است.
لوئیس اکنون در برلین زندگی میکند و بهعنوان مدیر پروژه عملیات در یک شرکت فناوری مشغول به کار است. با این حال، یک دهه پس از فارغالتحصیلی میگوید از دریافت وام دانشجویی پشیمان است و بهسختی میتواند ارزش هزینهای را که برای تحصیل پرداخته، درک کند.
لوئیس در دوران دانشگاه نیز کار میکرد تا بتواند هزینههای زندگی و شهریه خود را که قرار بود از محل وام تأمین شود، پوشش دهد. با این حال، میگوید تا زمان پایان تحصیلاتش، تنها ۴۶۰۰ پوند بهره به مبلغ وام او اضافه شده بود.
او از طرح دوم وام دانشجویی استفاده کرده است؛ طرحی که به دانشجویان انگلستان در فاصله سالهای ۲۰۱۲ تا ۲۰۲۳ تعلق میگرفت و نرخ بهره آن بالا بود و میتوانست به ۶ درصد برسد.
فارغالتحصیلان زمانی بازپرداخت این وامها را آغاز میکنند که درآمد سالانهشان از ۲۹ هزار و ۳۸۵ پوند بیشتر شود. با این حال، بسیاری از آنان حتی پس از آغاز بازپرداخت نیز شاهد افزایش مانده بدهی خود هستند؛ زیرا میزان بهره از مبلغ اقساط پرداختی بیشتر است. این وامها ۳۰ سال پس از فارغالتحصیلی مشمول بخشودگی میشوند.
لوئیس توضیح میدهد:
«مبالغی که بازپرداخت میکنم، با بهره وام برابری نمیکند؛ بنابراین مانده بدهی همچنان افزایش مییابد. قرار است وام من در آوریل ۲۰۴۷ بخشوده شود. اگر با همین نرخ به پرداخت ادامه دهم، علاوه بر مبالغی که تاکنون پرداختهام، حدود ۵۴ هزار پوند دیگر نیز بازپرداخت خواهم کرد.»
او میگوید زندگی در خارج از بریتانیا شرایط را دشوارتر کرده است؛ زیرا آستانه درآمد مشمول بازپرداخت در آلمان ۲۳ هزار و ۵۱۰ پوند است و در نتیجه، او در مقایسه با فردی با درآمد مشابه در انگلستان، مبلغ بیشتری میپردازد.
لوئیس ماهانه ۲۲۰ پوند بازپرداخت میکند. اما چون در آلمان زندگی میکند، برخلاف حالتی که مبلغ بهطور خودکار از حقوقش کسر شود، باید شخصاً پرداختها را هماهنگ کند.
آخرین پرداخت ماهانه او از طریق حواله بانکی ۲۵۶٫۴۵ یورو بوده است و مبلغ نهایی به نرخ تبدیل ارز و کارمزدهای بانکی بستگی دارد.
لوئیس برآورد میکند برای تسویه کامل بدهی دانشجویی خود پیش از سال ۲۰۴۷، باید ماهانه حدود ۴۳۶ پوند پرداخت کند؛ مبلغی که به گفته او، عملاً امکانپذیر نیست.
«دچار حملات اضطرابی شدهام»
لوئیس زمانی که در سال ۲۰۲۴ به آلمان نقل مکان کرد، بسیار امیدوار بود؛ زیرا تصور میکرد این جابهجایی وضعیت مالی او را بهبود میدهد.
او میگوید:
«در لندن حدود ۶۰ ساعت در هفته و هفت روز هفته کار میکردم. پنج روز در دفتر مشغول بودم و از جمعه تا یکشنبه هم بهعنوان پیشخدمت کار میکردم تا بتوانم اجاره و قبضها را بپردازم. فکر میکردم با مهاجرت، بالاخره فرصت تنفس و زمانی برای خودم پیدا میکنم.»
با این حال، او میگوید بازپرداخت وام دانشجویی پسانداز کردن را برایش دشوار کرده است.
لوئیس توضیح میدهد:
«پولی که برای بازپرداخت وام میپردازم، میتوانست صرف پسانداز برای پیشپرداخت خرید یک آپارتمان و ورود به بازار مسکن شود یا به پسانداز بازنشستگیام اضافه شود. واقعاً چه کسی میداند وقتی به سن بازنشستگی برسم، چه مقدار پول در حسابم باقی خواهد ماند؟»
او درباره فشار روانی ناشی از این وضعیت نیز صحبت کرده و اعتراف میکند که در مورد اینکه آیا درآمدش تا پایان ماه کفاف هزینهها را خواهد داد یا نه، دچار حملات اضطرابی شده است.
اجاره ماهانه خانه او ۹۵۰ یورو، معادل تقریبی ۸۰۰ پوند، است که هر سال ۵ درصد افزایش مییابد. هزینه سایر قبوض او نیز حدود ۱۶۰ یورو در ماه است.
در آلمان داشتن بیمه درمانی اجباری است و لوئیس ماهانه ۴۶۵ یورو برای آن پرداخت میکند.
او میگوید اگر قرار باشد مسیر شغلی فعلی خود را ادامه دهد، دیگر به دانشگاه نمیرود و بهسختی میتواند توجیهی برای ارزش هزینهای که بابت تحصیل پرداخته است، پیدا کند.
او اضافه میکند:
«فکر میکنم سه سال تجربه عملی در صنعت، مرا در موقعیت بسیار بهتری قرار میداد؛ آن هم بدون اینکه چنین بدهیای داشته باشم. در سال آخر تحصیلم، فقط هفتهای یک ساعت کلاس داشتم. صادقانه فکر میکنم میشد کل دوره را در یک سال فشرده کرد.»
لوئیس شخصاً معتقد است آموزش باید برای همه رایگان باشد؛ زیرا سرمایهگذاری در نسلهای آینده است و به شکلگیری جامعهای برخوردار از آموزش بهتر کمک میکند.
او میگوید:
«اگر خانواده شما توانایی پرداخت شهریه و هزینههای زندگی را بهصورت نقدی داشته باشد، میتوانید بدون وام از دانشگاه فارغالتحصیل شوید.
فرد دیگری ممکن است دقیقاً همان رشته تحصیلی مرا بخواند، در نهایت به همان شغل و همان میزان حقوق برسد، اما هر ماه صدها پوند بیشتر برای زندگی در اختیار داشته باشد؛ فقط به این دلیل که مجبور نیست اقساط وام را بپردازد. از نظر من، این وضعیت نوعی مالیات پنهان بر فارغالتحصیلان است که خانوادههای ثروتمند میتوانند با پرداخت هزینههای تحصیل از آن فرار کنند.»
لوئیس میگوید زندگی در خارج از کشور به او نشان داده است که تحصیلات دانشگاهی تا چه اندازه میتواند مقرونبهصرفهتر باشد. برای مثال، شریک زندگی او برای هر نیمسال تحصیلی در دانشگاه، فقط ۳۰۰ یورو پرداخت کرده است.
او اضافه میکند:
«من در ۱۷ سالگی بودم و هیچکس در مدرسه درباره وامها و بهره به ما آموزش نداده بود. بزرگسالانی که به آنان اعتماد داشتیم، به ما میگفتند نگران نباشیم.
برخی از مقررات بازپرداخت نیز از آن زمان تغییر کردهاند؛ بنابراین آنچه اکنون پرداخت میکنم، همان چیزی نیست که هنگام امضای قرارداد به من گفته شده بود انتظار داشته باشم.»
دارندگان وامهای دانشجویی امیدوار بودند در دولت اندی برنهام، شرایط بازپرداخت برای آنان آسانتر شود.
با این حال، بسیاری از آنان پس از آنکه موضوع وامهای دانشجویی در نخستین بودجه ارائهشده از سوی جان هیلی در ماه گذشته مطرح نشد، ناامید شدند.
نکات کلیدی
1. بدهی تحصیلی میتواند سالها پس از فارغالتحصیلی ادامه یابد: افزایش بهره ممکن است باعث شود مانده وام حتی در دوره بازپرداخت نیز بیشتر شود.
2. مدرک دانشگاهی لزوماً تضمینکننده بازگشت سرمایه نیست: لوئیس معتقد است تجربه عملی سهساله میتوانست او را بدون ایجاد بدهی سنگین، برای ورود به بازار کار آماده کند.
3. تناسب آموزش دانشگاهی با نیازهای بازار کار اهمیت دارد: انتقاد او از محدود بودن ساعات آموزشی در سال پایانی، پرسشی درباره کارآمدی برنامههای درسی و ساختار دورههای دانشگاهی مطرح میکند.
4. هزینه تحصیل میتواند بر سلامت روان اثر بگذارد: نگرانی دائمی درباره بازپرداخت بدهی و تأمین هزینههای زندگی، به گفته او، موجب حملات اضطرابی شده است.
5. توان مالی خانوادهها بر وضعیت اقتصادی فارغالتحصیلان اثر میگذارد: دانشجویانی که خانوادههایشان توان پرداخت هزینهها را دارند، بدون بدهی وارد بازار کار میشوند؛ در حالی که دیگران با تعهدات مالی بلندمدت روبهرو هستند.
6. آموزش رایگان بهعنوان سرمایهگذاری اجتماعی: روایت لوئیس بحث درباره مسئولیت دولتها در تأمین فرصتهای برابر آموزشی را مطرح میکند.
7. تجربه مهاجرت، تفاوت نظامهای آموزشی را آشکار میکند: مقایسه هزینه تحصیل در آلمان و بریتانیا، از نگاه او، نشاندهنده تفاوت قابل توجه در بار مالی آموزش عالی است.
پرسشوپاسخ
پرسش ۱: چرا یک فارغالتحصیل روابطعمومی در بریتانیا از وام دانشجویی خود ناراضی است؟
زیرا بدهی اولیه ۴۳ هزار و ۴۳۹ پوندی او به دلیل انباشت بهره به بیش از ۷۰ هزار پوند رسیده و بازپرداخت آن همچنان بر وضعیت اقتصادی و زندگی شخصی او تأثیر میگذارد.
پرسش ۲: آیا تجربه عملی میتواند جایگزین بخشی از آموزش دانشگاهی روابطعمومی شود؟
از دیدگاه این فارغالتحصیل، تجربه عملی در محیط کار میتوانست او را برای مسیر شغلی فعلی آمادهتر کند. این دیدگاه ضرورت بررسی تعادل میان آموزش نظری، کارورزی و مهارتآموزی در رشته روابطعمومی را مطرح میکند.
پرسش ۳: بدهی دانشجویی چه تأثیری بر زندگی فارغالتحصیلان دارد؟
این بدهی میتواند توانایی پسانداز، خرید مسکن، سرمایهگذاری برای بازنشستگی و مدیریت هزینههای زندگی را محدود کند و فشار روانی ایجاد کند.
پرسش ۴: چرا موضوع عدالت آموزشی در این گزارش اهمیت دارد؟
زیرا دانشجویانی که خانوادههای برخوردار دارند ممکن است بدون دریافت وام و بدهی وارد بازار کار شوند، در حالی که دانشجویان دیگر ناچارند بخش قابل توجهی از درآمد آینده خود را صرف بازپرداخت هزینه تحصیل کنند.
پرسش ۵: این گزارش چه پیامی برای دانشگاههای ارائهدهنده رشته روابطعمومی دارد؟
دانشگاهها باید اثربخشی برنامههای درسی، تناسب آموزش با نیازهای صنعت، کیفیت تجربه عملی و میزان آمادگی فارغالتحصیلان برای ورود به بازار کار را بهطور مستمر ارزیابی کنند.