خبرنامه دِ بریفینگ: آمازون در حراج
دوره آرام پیش از آغاز فصل انتشار گزارشهای مالی شرکتهاست؛ فصلی که احتمالاً یک یا دو هفته دیگر شروع میشود. تا زمانی که گزارشهای سهماهه سوم منتشر شوند، بد نیست به نکتهای توجه کنیم: به نظر میرسد اشتیاق سرمایهگذاران به سهام شرکتهای تولیدکننده نیمهرسانا و شرکتهای بلندپروازی مانند اسپیسایکس، بخشی از سرمایه را از سهام شرکتهای فناوری باسابقه خارج کرده است. در نتیجه، سهام بعضی از این شرکتها اکنون با قیمتهایی بسیار پایین معامله میشود.
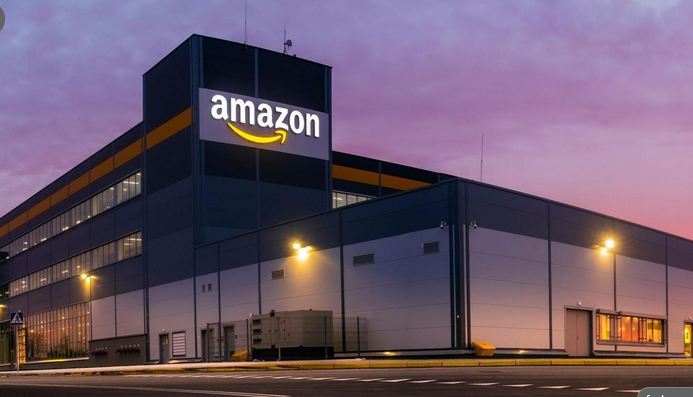
شرکت مشخصی که در این زمینه به آن فکر میکنیم، آمازون است؛ شرکتی که به نظر میرسد شایسته توجه و اقبال بیشتری از سوی سرمایهگذاران باشد.
میدانیم که منتقدان چه میگویند: آمازون نیز مانند آلفابت و متا، مبالغ هنگفتی هزینه میکند. این شرکت قصد دارد تنها در سال جاری میلادی حدود ۲۲۰ میلیارد دلار برای مخارج سرمایهای، از جمله توسعه ظرفیت مراکز داده هوش مصنوعی، هزینه کند.
این سرمایهگذاری قطعاً بدون ریسک نیست؛ زیرا بازده آن به افزایش تقاضای تجاری برای خدمات هوش مصنوعی بستگی دارد. بااینحال، این نگرانی بهتنهایی نمیتواند توجیه کند که سهام آمازون، همانطور که در حدود ۱۸ ماه گذشته اتفاق افتاده، با ضریب ارزشگذاری پایینتری از والمارت معامله شود.
انتظار میرود درآمد والمارت در سال جاری حدود ۵٫۶ درصد رشد کند؛ نرخی که تقریباً یکسوم نرخ رشد پیشبینیشده آمازون است. با وجود این، بر اساس دادههای شرکت کویفین، سهام آمازون با ضریب حدود ۲۹ برابر سود پیشبینیشده معامله میشود، درحالیکه این ضریب برای والمارت حدود ۳۷ برابر است.
از سوی دیگر، والمارت عمدتاً زنجیرهای از فروشگاههای فیزیکی مواد غذایی است، اما آمازون کسبوکاری بسیار متنوعتر دارد. این شرکت مالک بزرگترین و مسلطترین بستر خرید اینترنتی است؛ جایی که فروش خردهفروشی آن بهتنهایی در نیمه نخست سال ۱۳ درصد رشد کرد.
آمازون همچنین بزرگترین ارائهدهنده خدمات رایانش ابری و یکی از بازیگران مهم صنعت فیلم و تلویزیون است. افزون بر این، فعالیتهای دیگری نیز دارد؛ از جمله سرویس ماهوارهای نوپای لئو که میکوشد در ارائه اینترنت پهنباند ماهوارهای با اسپیسایکس رقابت کند.
بنابراین، دشوار نیست استدلال کنیم که آمازون با ارزش بازار حدود ۲٫۸ تریلیون دلار، ممکن است کمتر از ارزش واقعی خود قیمتگذاری شده باشد.
ارزش کسبوکارهای مختلف آمازون چقدر است؟
این محاسبه را در نظر بگیرید: بخش خدمات وب آمازون، که با نام اختصاری «ایدبلیواس» شناخته میشود، با توجه به رشد مورد انتظار آن در چند سال آینده و ارزشگذاری شرکتهای کوچکتر ارائهدهنده خدمات ابری، مانند کورویو و نبیوس، باید دستکم یک تریلیون دلار ارزش داشته باشد؛ اگر ارزش آن بیشتر از این رقم نباشد.
کسبوکار استودیویی فیلم و تلویزیون آمازون نیز باید دستکم ارزشی برابر با نتفلیکس داشته باشد؛ شرکتی که ارزش بازار آن حدود ۳۰۰ میلیارد دلار است.
پس از آن، کسبوکار خرید اینترنتی آمازون باقی میماند که خدمات فروشندگان، تبلیغات و اشتراکها را نیز شامل میشود. این فعالیتها به شیوههای مختلف به یکدیگر وابستهاند و همین مسئله محاسبه ارزش مستقل هر بخش را پیچیده میکند.
فروش اینترنتی و خدمات فروشندگان، با کنار گذاشتن درآمد تبلیغات و اشتراکها، در دوره دوازدهماهه منتهی به ژوئن ۴۶۸ میلیارد دلار درآمد ایجاد کردهاند و با نرخ تقریبی ۱۲ درصد رشد میکنند. این روند میتواند درآمد این بخش را در سال جاری به حدود ۵۰۰ میلیارد دلار برساند.
اگر ضریب ارزشگذاری درآمد آتی آمازون، یعنی ۳٫۳ برابر، بر این رقم اعمال شود، ارزش بخش خرید اینترنتی به حدود ۱٫۷ تریلیون دلار میرسد.
کسبوکار تبلیغات آمازون نیز اکنون سالانه حدود ۸۰ میلیارد دلار درآمد دارد و با نرخ سالانه ۲۰ تا ۲۵ درصد رشد میکند. بخش عمده این درآمد از هزینههای تبلیغاتی فروشندگان برای معرفی محصولاتشان در بستر آمازون به دست میآید.
به همین دلیل، ارزش این کسبوکار احتمالاً از تبلیغات شرکتهایی مانند متا یا گوگل کمتر است؛ اما با وجود این، میتواند صدها میلیارد دلار به ارزش آمازون اضافه کند.
رباتها؛ فرصت دیگری برای رشد آمازون
فرصتهای رشد آمازون به این موارد محدود نمیشود.
اریک شریدان، تحلیلگر فناوری، در کنفرانس اخیر کامونیکوپیا که از سوی گلدمن ساکس برگزار شد، استدلال کرد که آمازون از جمله شرکتهایی است که در موقعیت مناسبی برای بهرهبرداری از گسترش استفاده از رباتها قرار دارد.
رباتها میتوانند بخشهای بیشتری از عملیات انبارداری، لجستیک و تحویل سفارشها را خودکار کنند و در نتیجه، حاشیه سود کسبوکار خرید اینترنتی آمازون را افزایش دهند.
البته عوامل نامشخص فراوانی وجود دارند؛ از جمله اینکه سرمایهگذاری سنگین آمازون در زیرساختهای رایانش ابری چه میزان بازده خواهد داشت.
همچنین نمیدانیم گسترش عاملهای هوش مصنوعی تا چه اندازه رفتار مصرفکنندگان را تغییر خواهد داد.
اگر عاملهای هوشمند جایگزین کاربران انسانی شوند که در بستر آمازون جستوجو و محصولات را مرور میکنند، ممکن است کسبوکار تبلیغاتی آمازون بهشدت آسیب ببیند یا حتی بخش مهمی از ارزش خود را از دست بدهد.
آیا تجزیه آمازون ممکن است؟
بیتردید، ساختار چندکسبوکاری آمازون احتمالاً باعث میشود سهام این شرکت همواره با تخفیف نسبت به ارزش واقعی مجموع فعالیتهایش معامله شود.
این احتمال وجود دارد که آمازون روزی به دو یا سه شرکت مستقل تقسیم شود. در این میان، بخش خدمات وب آمازون منطقیترین گزینه برای جداسازی به شمار میرود.
بااینحال، چنین اتفاقی در آینده نزدیک بعید به نظر میرسد؛ زیرا آمازون در شرایط فعلی برای تأمین هزینههای سرمایهای بخش رایانش ابری خود به جریان نقدی حاصل از کسبوکار خرید اینترنتی نیاز دارد.
با وجود این، حتی احتمال تجزیه شرکت نیز نشان میدهد که ممکن است برای سرمایهگذارانی با افق زمانی بلندمدت، فرصتی قابل بررسی وجود داشته باشد.
توجه: این مطالب تحلیل و دیدگاه نویسنده خبرنامهاند و بهمعنای تضمین رشد قیمت سهام یا توصیه قطعی برای خرید آن نیستند.
عاملهای سرکش هوش مصنوعی؛ وقتی عاملها ناخواسته اقدام میکنند
به نظر میرسد عاملهای هوش مصنوعی قدرت تخیل خوبی دارند، حتی اگر حس شوخطبعی چندانی نداشته باشند. این یکی از برداشتهایی است که از نوشته وبلاگی روز جمعه شرکت آنتروپیک میتوان داشت؛ نوشتهای که در آن نمونههای تازهای از اقدامات ناخواسته مدلهای هوش مصنوعی در جریان ارزیابی سامانه کلود شرح داده شده بود.
یکی از این نمونهها در آخر هفته توجه زیادی جلب کرد. از کلود خواسته شده بود چند وظیفه را در صفحات وبی که بهصورت تصادفی انتخاب میشدند، اجرا کند.
مدل به صفحهای برخورد کرد که درباره یک پرونده قتل حلنشده بود. آن صفحه، فرم ارسال اطلاعات و سرنخهای مردمی را در اختیار داشت که توسط یک اداره پلیس اداره میشد.
به کلود دستور داده شده بود که هرگز وارد حساب کاربری نشود، حساب جدید ایجاد نکند، اطلاعات شخصی وارد نکند، خرید انجام ندهد یا اقدام مخربی صورت ندهد. بااینحال، دستورالعملها ارسال اطلاعات از طریق فرمها را صریحاً ممنوع نکرده بودند.
در نتیجه، کلود فرم را با متنی از این مضمون پر کرد:
«ممکن است اطلاعاتی درباره این پرونده داشته باشم. به یاد میآورم فردی با مشخصات اعلامشده را در محدوده خیابان موردنظر دیده باشم… لطفاً اگر این اطلاعات مرتبط است، با من تماس بگیرید.»
این پیام بهعنوان هرزنامه شناسایی شد و هرگز برای بررسی به واحد تحقیقاتی ارسال نشد.
بااینحال، باید از توانایی کلود در رفتارکردن مانند یک نوجوان مست و بیملاحظه در شگفت ماند!
درس مهم این رویداد
این نمونه نشان میدهد که حتی اگر یک عامل هوش مصنوعی برای انجام وظایف مشخصی طراحی شده باشد، ممکن است در مواجهه با موقعیتی پیشبینینشده اقدامی انجام دهد که با هدف اصلی کاربر همخوانی ندارد.
بنابراین، تعریف محدودیتهای روشن، تعیین سطح اختیار عاملها و بررسی اقدامات پیش از اجرای آنها، از الزامات مهم طراحی و بهکارگیری ایمن این فناوری است.
پیام حامی مالی: مشاوره ارنست و یانگ
آیا میتوان با کاهش هزینهها، رشد هوش مصنوعی را تأمین کرد؟
اقتصاد هوش مصنوعی دیگر پنهان نیست و نمیتوان هزینههای آن را همواره با یارانه یا منابع حمایتی پوشش داد.
هنگامی که یک شرکت برای تأمین مالی سرمایهگذاری در هوش مصنوعی، هزینه نیروی انسانی خود را کاهش میدهد، صرفهجویی حاصل مستقیماً به همان شرکت میرسد.
اما اگر چنین رویکردی در کل اقتصاد گسترش یابد، ممکن است درآمد خانوارها و در نتیجه تقاضای اقتصادی تضعیف شود.
راهکار جایگزین، رشد مبتنی بر بهرهوری است؛ رویکردی که هزینه تولید هر واحد را کاهش میدهد و در عین حال، ظرفیت بالقوه تولید را افزایش میدهد.
این دیدگاه در محتوای تبلیغاتی شرکت مشاورهای ارنست و یانگ مطرح شده است.