شبکه اطلاعرسانی روابطعمومی ایران (شارا) – نسل زد زودتر از همیشه پسانداز و سرمایهگذاری میکند. پس چرا ترس از پول تا این اندازه زندگی آنها را تحت تأثیر قرار داده است؟
نویسنده: نوآ شیدلاور | ۷ اکتبر ۲۰۲۶، ساعت ۱۱:۳۷ به وقت گرینویچ
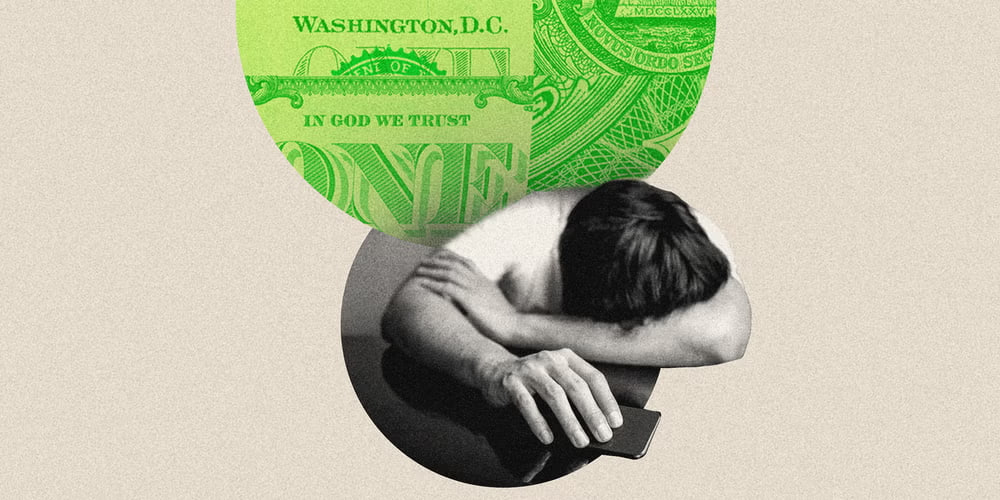
نسل زد میترسد.
آنها نگراناند که هوش مصنوعی شغلشان را تصاحب کند، هرگز نتوانند خانه بخرند، برای مراقبت از والدینشان ورشکسته شوند، از همنسلان خود عقب بمانند یا هیچگاه بازنشستگی را تجربه نکنند.
بااینحال، نسل زد از نظر مالی در وضعیت نسبتاً مناسبی نیز قرار دارد.
اعضای این نسل زودتر از نسلهای پیشین سرمایهگذاری را آغاز میکنند؛ بهطور متوسط از ۱۹سالگی، یعنی شش سال زودتر از نسل هزاره. مطالعهای جدید از شرکت ونگارد نشان میدهد که بر اساس تحلیل دادههای دولتی این شرکت، ۴۷ درصد از شاغلان نسل زد در مسیر بازنشستگی موفق قرار دارند؛ درحالیکه این رقم برای نسل انفجار جمعیت ۴۰ درصد است.
بانک فدرال رزرو سنت لوئیس نیز برآورد کرده است که خانوارهای متعلق به نسل هزاره و اعضای مسنتر نسل زد، بهطور متوسط و پس از تعدیل تورم، ۳۵ درصد ثروت بیشتری نسبت به نسل انفجار جمعیت در همان سن داشتهاند. اعضای جوانتر نسل زد نیز ممکن است در مسیر دستیابی به روندی مشابه قرار داشته باشند.
با وجود این وضعیت نسبتاً مطلوب، نسل زد که اکنون افراد ۱۴ تا ۲۹ ساله را دربرمیگیرد، نمیتواند این احساس را از خود دور کند که چیزی درست نیست. میتوان این وضعیت را نوعی رکود روانی در احساس امنیت مالی شخصی نامید.
این احساس بسیار فراگیر است. طی چند ماه گذشته با دهها آمریکایی جوان گفتوگو کردهام که نگرانیهای عمیق مالی خود را شرح دادهاند. من نیز شخصاً با این مسئله درگیر بودهام. بهعنوان خبرنگاری ۲۵ساله که در کنار کار اصلی خود بهصورت پارهوقت در زمینه نگارش پرسشهای مسابقات اطلاعات عمومی فعالیت میکند، با وجود تعهد جدی به پسانداز، گاهی نگرانیهای مالی توانم را تحلیل برده است.
در دوران دانشگاه، همزمان سه شغل داشتم. در سال آخر، هنگام گذراندن دوره کارآموزی، تمام رسیدهای خرید خود را نگه میداشتم. برای خرید مواد غذایی فقط ۱۴ دلار هزینه میکردم و انتظار داشتم همین مبلغ، همراه با وعدههای غذایی رایگان محل کار، یک هفته یا حتی بیشتر مرا تأمین کند.
قدردان این فرصت پسانداز بودم، زیرا والدینم در پرداخت شهریه دانشگاه که برایم با تخفیف چشمگیری همراه بود، کمک میکردند. تا سال ۲۰۲۳، از هدف پسانداز ۱۰۰ هزار دلاری که سالها برای آن برنامهریزی کرده بودم عبور کردم و شغل تماموقتی نیز به دست آوردم؛ اما نتوانستم از موفقیتم لذت ببرم.
۱۰۰ هزار دلار بعدی مهمتر به نظر میرسید. بدون آن، احساس امنیت نمیکردم.
طی سال گذشته با خود عهد کردهام که بهتر بتوانم از حاصل تلاشهایم لذت ببرم. بااینحال، هنوز نتوانستهام صدای درونیای را خاموش کنم که مدام به من میگوید از دیگران عقب افتادهام. هر بار که خریدی غیرضروری انجام میدهم، همچنان احساس عذاب وجدان میکنم.
چرا نگرانیهای مالی نسل جوان بیدلیل نیست؟
دلایل خوبی برای نگرانی نسل من وجود دارد. دادههای شرکت زیلو نشان میدهد که طی پنج سال پس از سال ۲۰۲۰، میانگین قیمت مسکن در سراسر آمریکا بیش از ۴۵ درصد افزایش یافته است.
هزینههای تحصیل و مراقبت از کودکان نیز با در نظر گرفتن تورم افزایش پیدا کردهاند. بازار کار امروز برای مشاغل ورودی رقابتیتر شده و در بسیاری از صنایع، استخدام به مهارتهای تخصصی وابستگی بیشتری پیدا کرده است.
البته دلایلی برای خوشبینی نیز وجود دارد؛ از جمله آغاز زودهنگام پسانداز و سرمایهگذاری، فرصتهای کسب درآمد جانبی و افزایش دستمزدها.
پس چرا به نظر میرسد بیشتر افراد همسن من تصور میکنند هرگز بازنشسته نخواهند شد؟ چرا دوستان پردرآمدم احساس میکنند هیچگاه موفق نخواهند شد؟ و چرا من احساس میکنم نمیتوانم واقعاً زندگی کنم؟
در گفتوگوهایی که برای تهیه این مقاله با ۲۴ نفر از شاغلان نسل زد، آمریکاییهای مسنتر و متخصصان مالی انجام دادم، دیدگاه مشترکی وجود داشت: شبکههای اجتماعی انتظارات از جوانان را بیش از اندازه افزایش دادهاند و همین مسئله باعث شده است حتی جوانان پرتلاش و موفق نیز احساس کنند هیچگاه بهاندازه کافی خوب نیستند.
اما ماجرا به همینجا ختم نمیشود. انتظاراتی که از خودمان داریم نیز اغلب بیش از اندازه بالاست. همه ما باید به دنبال فرصتهایی باشیم، حتی اگر کوتاه و گذرا باشند، تا موفقیتها و دستاوردهای خود را به رسمیت بشناسیم و جشن بگیریم.
اضطراب مالی مختص جوانان نیست؛ بااینحال، نسلی که به «نسل مضطرب» شهرت یافته، از جهات مختلف این عنوان را به خود اختصاص داده است.
دادههای نظرسنجی اخیر شرکت ادوارد جونز نشان میدهد که تنها ۵ درصد از پاسخدهندگان نسل زد احساس میکردند از نظر مالی به رضایت رسیدهاند. منظور از رضایت مالی، وضعیتی است که در آن شرایط مالی فرد با ارزشها و اهداف او هماهنگ باشد.
فراتر از مسائل مالی، انجمن روانشناسی آمریکا نیز نشان داده است که جوانان آمریکایی در مقایسه با افراد مسنتر، سطح بالاتری از استرس را گزارش میکنند. برخی متخصصان، عواملی مانند تورم، پیامدهای دوران همهگیری کووید و مشکلات دسترسی به خدمات درمانی را از دلایل این وضعیت میدانند.
تقریباً هر فردی از نسل خودم که با او صحبت میکنم، بهنوعی احساس میکند شرایط به زیان او پیش میرود.
درآمد بالاتر، انتظارات بیشتر و اضطراب شدیدتر
اضطراب مالی اغلب در میان افراد پردرآمد نیز شدید است. بسیاری از آنها با افزایش تدریجی هزینههای زندگی، سکونت در مناطق گرانقیمت و بازپرداخت بدهیهای دانشجویی ناشی از تحصیلات تکمیلی دستوپنجه نرم میکنند.
افراد پردرآمد معمولاً انتظارات بزرگتری نیز از مفهوم موفقیت دارند. برخی به من میگویند موفقیت یعنی داشتن شغلی که دوستش دارند و برخورداری از امکانات مالی برای لذت بردن از زندگی. برای عدهای دیگر، موفقیت به معنای راهاندازی شرکت، کسب درآمدی بسیار بالاتر از میانگین یا رسیدن به جایگاهی در رده مدیران ارشد اجرایی پیش از ۳۰سالگی است.
بازتعریف موفقیت بر اساس ارزشهای شخصی
اما ایرماوین، ۲۷ساله، پس از سه سال تحصیل در دانشگاه فارغالتحصیل شد و سپس برای ساختن مسیر شغلی خود در حوزه بازاریابی برند، میان شهرهایی با هزینه زندگی پایینتر جابهجا شد.
او اکنون در مینیاپولیس زندگی میکند و درآمد سالانهاش نزدیک به شش رقم است؛ بااینحال، احساس میکند از یک حقوق تا حقوق بعدی زندگی میکند و فرصت چندانی برای پسانداز ندارد.
افزایش هزینه مواد غذایی، جابهجاییهای مکرر و مخارج سرگرمیها، با وجود رضایت عاطفی از زندگی، او را نگران کرده است. او به حساب بازنشستگی ۴۰۱(کی) و حساب بازنشستگی فردی روث نیز پول واریز میکند، اما همچنان نگران است که نتواند دوران بازنشستگی راحتی داشته باشد.
ایرماوین میگوید: رؤیای دور و درازم داشتن پناهگاهی برای حیوانات در منطقه هادسون ولی است؛ رؤیایی که تقریباً هر فردی از نسل هزاره ممکن است داشته باشد. اما چنین چیزی هم میلیاردها دلار هزینه دارد و احتمالاً تحقق آن بعید است.
سونیا لوتر، مدیر سلامت و بهزیستی مالی در دانشگاه فناوری تگزاس، میگوید تجربه فشار شدید برای پسانداز در میان افراد پردرآمد بسیار رایج است.
برخی از افراد پردرآمدی که با آنها گفتوگو کردهام، میگویند اضطراب مالی آنها در سالهای گذشته از نگرانی درباره تأمین نیازهای اولیه، به نگرانی درباره حفظ سبک زندگی و نگهداری داراییها تغییر کرده است. همین مسئله نیاز به حفظ تکتک دلارهای موجود را در آنها تقویت کرده است.
برخی نیز اعتراف میکنند که به نوعی اختلال در ادراک وضعیت مالی خود دچار شدهاند؛ وضعیتی که در آن افراد پردرآمد، در مقایسه با کسانی که درآمد بسیار بیشتری دارند، احساس فقر میکنند.
لوتر میگوید گاهی یک اتفاق هشداردهنده لازم است تا افراد یک گام به عقب بردارند و اهداف و اولویتهای زندگی خود را بر اساس آنچه واقعاً برایشان ارزشمند است، مشخص کنند.
او میگوید: «واقعیت این است که باید اهداف و انتظارات فعلی و آینده خود را بهگونهای تنظیم کنیم که با هویت واقعیمان بهعنوان یک انسان هماهنگی بیشتری داشته باشند.»
جوانانی که واقعاً از نظر مالی عقب ماندهاند
در کنار افراد پردرآمدی که از اضطراب مالی رنج میبرند، میلیونها نفر از اعضای نسل زد نیز واقعاً از نظر مالی عقب افتادهاند.
نرخ بیکاری فارغالتحصیلان جدید دانشگاهی حدود ۵٫۶ درصد است؛ درحالیکه این رقم برای کل نیروی کار ۴٫۲ درصد برآورد میشود.
همچنین، نرخ اشتغال در مشاغلی که به مدرک کارشناسی چهارساله نیاز ندارند، در میان فارغالتحصیلان جدید ۴۲ درصد است؛ درحالیکه این رقم برای مجموع فارغالتحصیلان دانشگاهی ۳۳٫۷ درصد گزارش شده است.
مطالعهای جدید از بانک آمریکا نشان میدهد که ۴۳ درصد از افراد نسل زد گفتهاند برای آغاز پسانداز فعالانه جهت بازنشستگی در پنج سال آینده، در مسیر مناسبی قرار ندارند. همچنین، ۵۵ درصد گفتهاند پسانداز اضطراری معادل هزینه سه ماه زندگی را در اختیار ندارند.
بر اساس نظرسنجی شرکت نورثوسترن میوچوال، نگرانیهای مالی باعث شده است نزدیک به سهچهارم بزرگسالان نسل زد دستکم یکی از مراحل مهم زندگی خود را به تأخیر بیندازند.
ماریا آلدریچ، ۲۶ساله، در شهر کوچکی در شمال ایالت نیویورک زندگی میکند. او نتوانست با استفاده از تخصص دانشگاهی خود شغلی باثبات پیدا کند؛ بنابراین به نویسندگی تماموقت روی آورد و همزمان بیش از ۱۰۰ هزار دلار بدهی دانشجویی خود را بازپرداخت میکند.
او وضعیت مالی خود را با واژه «بقا» توصیف میکند و تا همین اواخر ماهانه بین هزار تا چهار هزار دلار درآمد داشت.
آلدریچ میدانست که باید بدهیهایش را بازپرداخت کند، اما گمان میکند نسلهای مسنتر ممکن است درک درستی از محیط فشارزایی که نسل زد با آن روبهرو است، نداشته باشند.
او میگوید: «من به دنبال احساس عادی بودن زندگی هستم؛ اینکه پسانداز بازنشستگی و مزایای شغلی داشته باشم. احساس میکنم اکنون در نوعی رقص عجیب با زمان گرفتار شدهام.»
وقتی دانستن بیشتر، اضطراب را افزایش میدهد
اینکه در شغل خود درباره امور مالی شخصی گزارش تهیه میکنم و بااینحال همچنان از مسائل مالی اضطراب دارم، خود به عاملی اضطرابآور تبدیل شده است.
من درباره مدیریت پول بیش از بیشتر همسالانم میدانم، اما گاهی بهکارگیری همین آموختهها در زندگی واقعی تقریباً ناممکن به نظر میرسد.
در حقیقت، بخش بزرگی از اضطراب من از کارم ناشی شده است. سال گذشته با ۲۰۰ نفر بالای ۸۰ سال مصاحبه کردم. بسیاری از آنها در ساختوساز خانه کار میکردند، بهعنوان پرستار شیفت شب داشتند یا برای پرداخت صورتحسابها از سلامت خود مایه میگذاشتند.
بیشتر آنها دههها بدون وقفه کار کرده بودند، صرفهجویی میکردند و برای هزینههای مراقبت بلندمدت خود سرمایهگذاری کرده بودند.
امسال نیز مصاحبه با دهها آمریکایی مسن را ادامه دادهام که با شرایط مالی دشواری روبهرو هستند؛ از پدربزرگها و مادربزرگهایی که سرپرستی نوههایشان را بر عهده دارند تا افرادی که بیش از صد هزار دلار برای مراقبت بلندمدت هزینه میکنند.
شنیدن داستانهای پیدرپی این افراد، نگرانی مرا بیشتر کرده است.
شرح تصویر در مقاله: نویسنده در تلاش است استرس مالی خود را کاهش دهد و از سفر کردن لذت ببرد.
جوانان بلندپرواز نسل زد به من میگویند که دائماً با محتوای مربوط به امور مالی شخصی در شبکههای اجتماعی بمباران میشوند.
همیشه راهبرد تازهای برای پسانداز ۱۰ دلار بیشتر، ترفندی جدید برای جمعآوری امتیاز از کارتهای اعتباری یا چهرهای تازه در تیکتاک وجود دارد که به آنها احساس گناه میدهد؛ زیرا بهاندازه کافی در مدیریت پول هوشمندانه عمل نکردهاند.
برخی از آنها موافقاند که این سیل بیپایان توصیههای گاه متناقض، امکان تعیین یک راهبرد و سپس رها کردن نگرانی دائمی درباره آن را از بین برده است.
این وضعیت حتی تصمیمهای روزمره را نیز دشوار میکند. وقتی میدانید ۲۰۰ دلار هزینه بلیت کنسرت، در صورت سرمایهگذاری درست ممکن است در آینده به پنج هزار دلار تبدیل شود، فشردن دکمه خرید دشوارتر میشود.
همچنین، آن ۵۰ دلاری که با خرید لباس دستدوم بهجای لباس نو صرفهجویی میکنم، ممکن است در طول سالها به سرمایهای برای تأمین هزینه سفر رؤیایی دوران بازنشستگی تبدیل شود.
مقصر دانستن نسلهای پیشین چه کمکی میکند؟
همانطور که عادتهای اینترنتی ما میتوانند فشار روانی را افزایش دهند، گاهی بهانهای نسلی نیز در اختیار جوانان قرار میدهند: نسل انفجار جمعیت.
اشاره به این واقعیت آسان است که نسلهای مسنتر از افزایش ارزش املاک یا برخورداری از مستمریهای بازنشستگی تضمینشده بهرهمند شدهاند. اعضای نسل زد استدلال میکنند که نسل انفجار جمعیت پس از انباشت ثروت قابلتوجه، نردبان پیشرفت را از پشت سر خود بالا کشیده است.
اما این نوع تفکر میتواند نتیجه معکوس داشته باشد. انتقاد از رئیس ۶۰سالهای که بازنشسته نمیشود یا تعمیم این تصور که همه افراد ۷۰ساله ثروتمند هستند، کمکی به افزایش موجودی حساب پسانداز شما نمیکند.
جید وارشا، مجری مشترک پادکست سرمایهگذاری «نمایش رمزی»، میگوید نمیتوان نسلها را بهسادگی با یکدیگر مقایسه کرد؛ زیرا هر نسل در بستر اقتصادی متفاوتی زندگی کرده است و همین شرایط بر رفتارها و الگوهای فکری آنها درباره پول تأثیر گذاشته است.
او میگوید: «مادرم تورم دهه ۱۹۷۰، تحریمهای نفتی و بازار املاک دهه ۱۹۸۰ را با نرخ بهره ۱۸درصدی تجربه کرد.»
گاهی باید از یادگیری بیشتر فاصله گرفت
به این نتیجه رسیدهام که اگر یادگیری بیشتر درباره امور مالی شخصی اضطرابم را افزایش داده است، شاید راهحل این باشد که مدتی از آن فاصله بگیرم و از زندگی لذت ببرم.
میدانم که بسیاری از افراد نسل زد نمیتوانند بهطور کامل چنین توصیهای را بپذیرند. بعضی از آنها برای دستیابی به حداقلی از ثبات مالی ناچارند سخت و بیوقفه کار کنند.
بسیاری نیز اشتباهات مالی داشتهاند، از بیکاری احساس شرمندگی میکنند یا با بدهیهای دانشجویی سنگینی روبهرو هستند که دیدن آنها آزارشان میدهد.
باید به تنوع گسترده تجربههای افراد توجه کنیم؛ تنها در آمریکا بیش از ۷۱ میلیون نفر به نسل زد تعلق دارند.
همانطور که لوتر از دانشگاه فناوری تگزاس به من میگوید، قرار دادن یک نسل کامل در قالبی یکسان و سادهسازیشده، زیانبار است.
میکالا مورچ، ۲۸ساله، پس از سالها اضطراب مالی، یک مربی مالی استخدام کرد تا در مدیریت اهداف بلندمدت خود، از جمله خرید خانه، راهنماییاش کند.
او در فیلادلفیا درآمد سالانهای در محدوده پایین شش رقم دارد، در حال بازپرداخت نزدیک به ۱۰۰ هزار دلار بدهی است و تا حد امکان به حساب بازنشستگی خود پول واریز میکند.
مورچ میگوید داشتن فردی که در تصمیمهای مالی راهنماییاش کند، از نظر روانی برایش آرامشبخش بوده است. این همراهی، با توجه به اختلافنظرهایی که درباره مسائل مالی با والدینش داشته، احساس امنیت او را نیز افزایش داده است.
او میگوید: «پدرم چند سال پیش گفت با این میزان درآمدی که داری، باید بتوانی خانه بخری. من به او گفتم موضوع به این سادگی نیست.»
یادگیری زندگی در کنار نگرانیهای مالی
من نیز برای مدیریت بهتر وضعیت خود، زمان کمتری را صرف دنبال کردن اخبار و محتوای ناامیدکننده مالی کردهام، برای سرک کشیدن به فعالیتهای دیگران در لینکدین محدودیت گذاشتهام، درباره پول با دوستانم صریحتر صحبت میکنم و تلاش میکنم کمتر برای هزینههایم توجیه بتراشم.
سال گذشته، اگر از نویسندگی پرسشهای مسابقات اطلاعات عمومی ۵۰ دلار بیشتر درآمد کسب میکردم، برای خودم توجیه میکردم که بیرون غذا بخورم. اکنون تلاش میکنم همه چیز را به یک معامله مالی تبدیل نکنم.
فکر نمیکنم هرگز بتوانم محاسبات مالی طاقتفرسایی را که سالها بر زندگیام حاکم بودهاند، کاملاً کنار بگذارم؛ اما اکنون مسیری رو به جلو میبینم.
دسامبر سال گذشته، در حالی که در خیابانهای بارانی توکیو قدم میزدم، حساب بانکیام را باز کردم تا ببینم در آن هفته چقدر هزینه کردهام.
با دیدن مبلغ، ضربان قلبم تند شد؛ اما میدانستم که هزینههایم همچنان در محدوده بودجهام قرار دارند.
بنابراین، در رستوران رامن که همان روز به آن رفتم، گفتوگوی درونی اضطرابآلودم را متوقف کردم، منو را باز کردم و گرانترین کاسه غذا را سفارش دادم.
درباره این مجموعه: مطالب بخش گفتوگومحور بیزنس اینسایدر، دیدگاههایی درباره مهمترین مسائل روز ارائه میکنند که بر تحلیل، گزارشگری و تخصص تکیه دارند.
نکات کلیدی
-
پسانداز بیشتر همیشه به معنای آرامش بیشتر نیست: نگرانی درباره آینده میتواند حتی با وجود دارایی و درآمد مناسب ادامه یابد.
-
شبکههای اجتماعی انتظارات مالی را افزایش میدهند: مقایسه مداوم با دیگران، احساس عقبماندگی را تقویت میکند.
-
هزینههای زندگی فشار واقعی ایجاد میکنند: افزایش قیمت مسکن، هزینههای تحصیل و مراقبت از کودکان و دشواری بازار کار، نگرانی جوانان را تشدید کرده است.
-
افراد پردرآمد نیز آسیبپذیرند: افزایش سطح زندگی، بدهیها و انتظارات بلندپروازانه میتوانند اضطراب مالی را حفظ کنند.
-
بخشی از جوانان واقعاً با ناامنی اقتصادی مواجهاند: بیکاری، اشتغال نامتناسب با تحصیلات و فقدان پسانداز اضطراری، دستیابی به اهداف بلندمدت را دشوار میکند.
-
مقایسه بیننسلی راهحل کاملی نیست: هر نسل شرایط اقتصادی متفاوتی را تجربه کرده است.
-
تعریف شخصی موفقیت اهمیت دارد: اهداف مالی باید با ارزشها، نیازها و شرایط واقعی افراد هماهنگ باشند.
-
مشاوره مالی و گفتوگوی صریح میتواند کمککننده باشد: دریافت راهنمایی و کاهش پنهانکاری درباره پول، به تصمیمگیری آگاهانهتر کمک میکند.
-
زندگی نباید به محاسبه دائمی هزینهها محدود شود: حفظ تعادل میان پسانداز برای آینده و بهرهمندی از زندگی امروز، یکی از پیامهای اصلی مقاله است.